一、事件背景:强强联合布局热力新公司
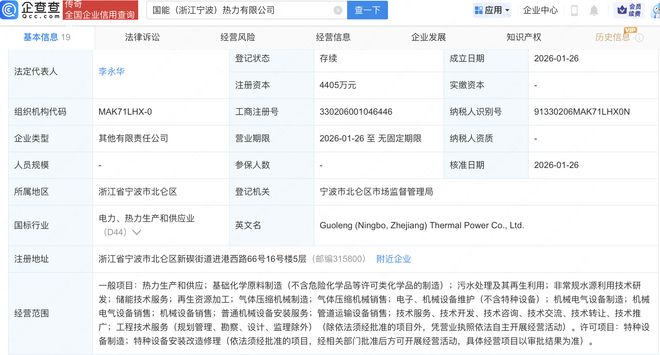
国家能源投资集团与浙能电力等能源巨头联合新设热力公司,并将“非常规水源利用技术研发”纳入业务版图,这绝非一次普通的工商注册行为。从出资结构看,一方是拥有煤炭、火电、新能源全产业链优势的中央能源投资平台,另一方是深耕东南沿海、在电力与热力运营方面经验丰富的地方能源龙头。两者的联合,实质上是将央企的资源整合能力与地方企业的区域运营效率进行耦合。
新公司选址与业务范围的设定,透露出明确的战略意图:不再仅仅满足于传统热电联产的存量市场,而是向“热力供应—水资源利用—技术研发”一体化的新价值链延伸。尤其在当前能源保供与绿色转型并行的政策语境下,热力公司的定位正在从单一供热服务商向区域能源综合解决方案提供者转变。
二、为什么是“非常规水源利用”?
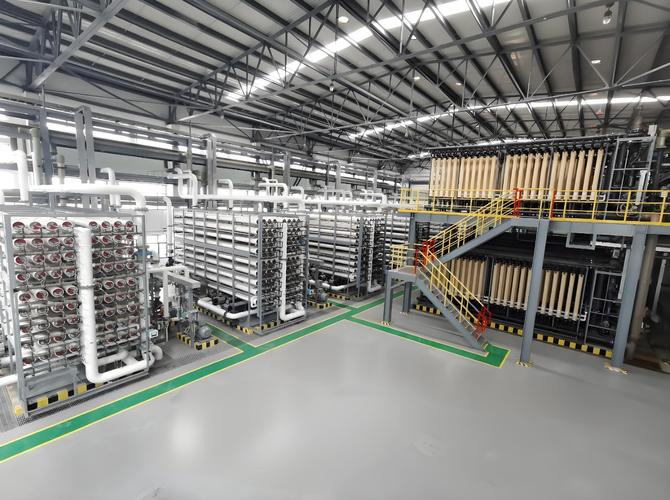
非常规水源通常指再生水、矿井水、海水淡化水、雨水收集水、苦咸水等区别于传统地表水和地下水的水源。将这一技术研发与热力公司绑定,背后有三重逻辑。
第一,热力生产是高耗水环节。无论是热电联产的冷却系统,还是工业蒸汽的制备过程,水资源都是刚性投入。在华北、西北等水资源紧张地区,传统水源指标日益稀缺,取水成本与合规风险持续上升。采用再生水或矿井水作为补充水源,既能降低对市政供水的依赖,又能将废水转化为生产资源。
第二,余热利用与水源热泵的技术耦合已成趋势。再生水、矿井水本身携带一定温度,通过水源热泵技术提取其中的低品位热能用于区域供热,可实现“以水定热、热随水走”的协同效应。这一模式在北欧和京津冀部分地区已有成熟案例,但在技术集成度和经济性优化上仍有较大研发空间。
第三,政策合规与ESG评价的双重驱动。国家对新建项目的水资源论证日趋严格,非常规水源利用率逐渐成为项目核准的加分项乃至前置条件。在央企ESG信息披露中,水资源管理绩效权重上升,提前布局该技术研发有助于形成可量化的绿色资产。
三、对热力行业格局的潜在影响
此次新设公司释放出一个清晰的信号:热力行业的竞争维度正在从“管网覆盖+热源规模”向“资源效率+技术壁垒”迁移。传统热力公司若仅依赖燃煤锅炉和既有管网,利润空间将被水价、碳价和环保约束持续挤压。而具备非常规水源利用技术储备的企业,可以在取水成本、项目审批和碳资产开发上形成三重优势。
从区域市场看,浙能电力所在的浙江省虽非重度缺水区,但工业园区密集、用水指标趋紧,再生水利用具有现实需求;国家能源投资集团在矿区分布广泛的矿井水综合利用经验,则可在北方项目复制。双方的联合有望在长三角工业园区和北方矿区形成两类可推广的技术路线。
更长远地看,热力公司涉足非常规水源技术研发,意味着其业务边界正在向“能源—水资源—土地”系统的综合治理延伸。在新型城镇化与工业园区循环化改造的背景下,这一能力组合或将催生新的商业模式,如以热力特许经营为入口、打包提供中水回用与区域供热的综合能源服务。
四、需要关注的落地挑战
非常规水源利用在技术层面并不存在颠覆性难题,真正的堵点在于经济性与制度衔接。再生水管网敷设与热力管网往往分属不同市政系统,协调成本高;矿井水处理后的回用范围受矿区位置与热负荷匹配度约束;海水淡化水用于供热的能耗与经济账在不同电价机制下差异显著。非常规水源开发利用涉及水资源管理部门、生态环境部门与能源主管部门的多头审批,跨部门协同效率仍是落地关键。
对新设公司而言,研发投入的回报周期较长,需要在首批示范项目中逐步打通“技术选型—工程验证—成本核算—模式复制”的闭环。国家能源投资集团与浙能电力的联合,恰恰为这一闭环提供了从北方矿区到南方园区的多场景试验田。
五、结论
国家能源投资集团与浙能电力等新设热力公司瞄准非常规水源利用技术研发,是对热力行业资源约束与政策导向的精准回应。这一布局的意义不在于短期新增供热面积,而在于将水资源效率转化为热力企业的长期竞争变量。若技术研发与工程示范能够形成可复制的成本模型,非常规水源恐将从“替代选项”跃升为热力项目的“标配要素”,进而重塑区域供热市场的准入门槛与商业模式。