水是生存之本,也是制约许多地区发展的刚性瓶颈。当传统地表水与地下水的开发逼近极限,向“非常规”要水,便成为一道必答题。现实给出的答案尚显单薄——在当前的非常规水源利用结构中,再生水与海水淡化合计仅占4.3%。这个数字既揭示了巨大的缺口,也指向了技术研发这一核心变量。
一、4.3%背后:非常规水源的“叫好不叫座”
所谓非常规水源,通常包括再生水、海水淡化水、矿井水、雨水等。其中,再生水与海水淡化被寄予厚望,前者是城市污水的资源化重生,后者是向海洋要淡水的战略路径。但4.3%的占比说明,二者在整体供水格局中仍处于“补充”甚至“点缀”的位置。
这一比例之所以偏低,并非需求不足。在华北、西北等水资源紧张地区,再生水已成为生态补水、工业冷却的重要来源;在沿海核电、石化等高耗水行业,海水淡化更是稳定供水的保障。问题在于,从“用得起”到“用得好”,中间横亘着技术经济性与规模化应用的双重障碍。
二、技术研发为何是破局关键
提高再生水和海水淡化的占比,无法仅靠政策呼吁,必须依靠技术研发压低成本、提升效率、化解环境风险。具体而言,技术攻关正集中在以下几个方向:
(一)再生水:从“达标排放”到“安全回用”
传统再生水面临的主要难题是深度处理成本高、微量污染物去除难、管网输配中的生物稳定性差。当前研发重点包括:
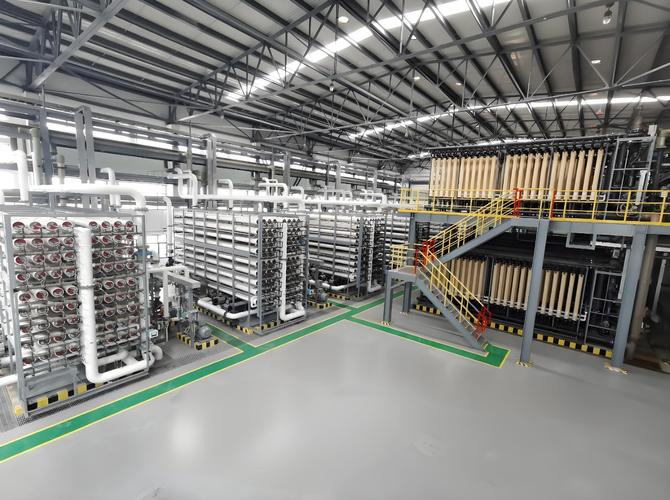
- 膜生物反应器(MBR)与纳滤/反渗透联用:旨在高效去除新兴污染物(如抗生素、内分泌干扰物),同时降低能耗。
- 高级氧化技术:如臭氧催化氧化、电催化氧化,针对难降解有机物进行靶向去除。
- 智慧水务与管网管控:利用传感器与AI模型实时监测再生水水质,防止输配过程中的二次污染。
- 浓水减量与资源回收:反渗透浓水的处置曾是瓶颈,如今正研发浓水制盐、提锂、产能等技术,变废为宝。
(二)海水淡化:从“高耗能”到“低成本、低排放”
海水淡化的核心痛点是能耗高、膜寿命短、浓盐水处理压力大。技术研发正沿多条路径突破:
- 新型膜材料:如石墨烯膜、仿生水通道蛋白膜,有望大幅提升通量和抗污染性,降低预处理要求。
- 能量回收装置升级:正位移式能量回收装置效率已超95%,进一步减少高压泵能耗。
- 可再生能源耦合:光伏、风电直接驱动淡化系统,尤其适合海岛与沿海偏远地区,实现“绿电制绿水”。
- 浓盐水综合利用:从浓盐水中提取溴、镁、钾等化学品,或用于盐田晒盐,可部分抵消淡化成本。
(三)系统集成与智能化
无论再生水还是海水淡化,单点技术突破固然重要,但真正影响占比的是系统集成能力。例如,将再生水厂与海水淡化厂共建,共享预处理与浓水处置设施;利用数字孪生技术模拟全流程,精准加药、按需供能;开发模块化、集装箱式淡化装置,以适应应急与分散供水场景。
三、从4.3%到更高:需要怎样的行动
要把4.3%这个数字提上去,技术研发必须与制度创新、市场培育形成合力。
第一,研发投入要“沿途下蛋”。基础研究(如膜材料、催化机理)与应用示范(如万吨级再生水回用、十万吨级海水淡化)之间需要中试平台衔接,避免实验室成果“沉睡”。
第二,标准体系要同步更新。再生水用于不同用途(景观、工业、甚至间接饮用)需要分级、分质标准;海水淡化水进入市政管网需明确矿化与稳定性指标。标准不完善,技术再先进也难落地。
第三,水价机制要反映真实成本。当前许多地区水价未包含资源稀缺性和环境外部性,导致非常规水缺乏价格竞争力。阶梯水价、生态补偿、Green Bond等金融工具可以引导投资。
第四,公众接受度需要科学沟通。再生水“从马桶到水龙头”的顾虑,本质上是风险认知问题。通过示范工程、透明监测、科普宣传,可以逐步建立信任。
四、展望:4.3%只是起点
4.3%既是一个现状描述,也是一声提醒。它提醒我们,非常规水源的规模化利用,不能停留在口号和试点上,而要扎扎实实回归技术研发的底层逻辑。当膜更便宜、能耗更低、浓水有出路、标准成体系时,再生水和海水淡化自然会从“边缘补充”走向“主流供水”。
未来五到十年,随着新材料、新能源、智能控制与循环经济模式的交汇,非常规水源的占比有望实现倍数级增长。而驱动这一变化的,正是今天在实验室、中试线和工程现场默默推进的技术研发。破解水资源困局,答案不在别处,就在那4.3%向更高比例进发的每一次技术迭代之中。